 EN
 DE
 ES
-
 Beef Casino
Avaliações
-
 Iris Casino
Avaliações
-
 Fugu Casino
Avaliações
-
 SpinBetter Casino
Avaliações
-
 Slotoro Casino
Avaliações
-
 Lucky Lion Casino
Avaliações
-
 HitnSpin Casino
Avaliações
-
 V.Vegas Casino
Avaliações
-
 Blockspins Casino
Avaliações
-
 FieryPlay Casino
Avaliações
-
200% até €1500 + 150 GG Resgatar

-
325% até $2000 Resgatar

-
até €500 + 150 GG Resgatar

-
390% até €1500 + 150 GG Resgatar

-
até €300 + 30 GG Resgatar

-
625% até €2500 + 350 GG Resgatar

-
325% até $2500 + 125 GG Resgatar

-
345% até €800 + 250 GG Resgatar

-
275% até €500 + 80GG + 25MB Resgatar

-
220% até €2200 + 80 GG Resgatar

-
600% até $8000 Resgatar

-
100% até $/€1000 ou 1 BTC + 200 GG Resgatar

-
500% até 5000 GG Resgatar

-
125% até €1000 + 40 GG Resgatar

-
100% até €200 + 25 GG Resgatar

-
250% até €1000 + 150 GG Resgatar

-
100% até €1000 + 200 GG Resgatar

Avaliações de risco financeiro em apostas no Reino Unido: guia 2026
A Comissão de Jogos do Reino Unido (UKGC) detalhou em 7 de julho de 2026 a implementação gradual das Avaliações de Risco Financeiro (Financial Risk Assessments). A medida é voltada a um grupo restrito: apostadores que depositam valores elevados e já enfrentam dificuldades financeiras. A maioria nunca passará por ela. A Comissão estima que, após a implementação completa, menos de 3% das contas serão avaliadas.
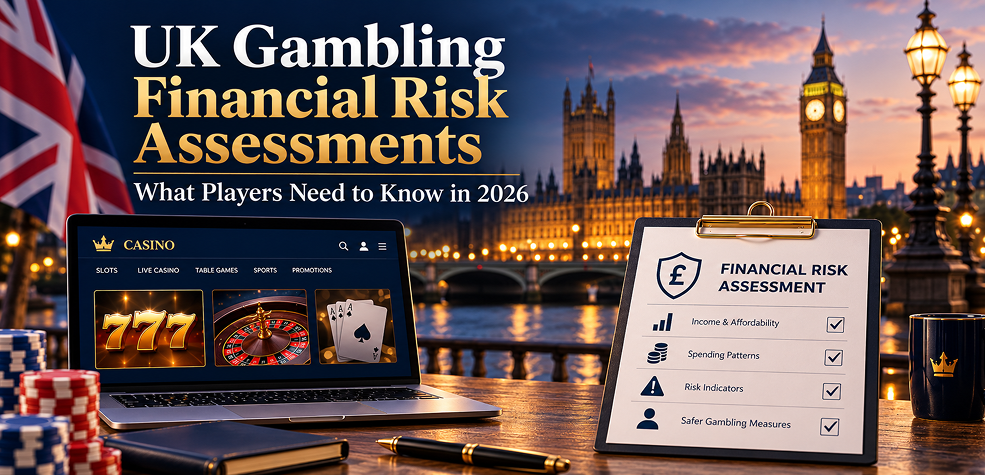
Muitas pessoas confundem essas avaliações com um teste de quanto alguém pode perder sem sofrer prejuízos. Não é isso: a verificação procura dificuldades financeiras já existentes entre clientes que depositam valores altos. Este guia explica quem poderá ser avaliado, quais informações o cassino recebe e o que está confirmado ou ainda planejado em 19 de outubro de 2026, no contexto da regulamentação do jogo online na Europa.
O que é uma Avaliação de Risco Financeiro em jogos de azar?
Uma Avaliação de Risco Financeiro (FRA) é uma verificação breve solicitada pelo cassino a uma agência de informações de crédito. A agência aplica dados financeiros limitados ao perfil de um cliente com depósitos elevados, e a operadora licenciada recebe o resultado. Um cassino licenciado no Reino Unido sujeito à regra deverá seguir esse procedimento em vez de pedir documentos ao cliente. Não é uma análise da renda ou do salário, e a operadora não deverá receber o relatório de crédito completo.
Por isso, chamar a medida de “verificação de capacidade de pagamento” é enganoso. A FRA não calcula seu orçamento. Ela verifica algo mais específico: inadimplência, pagamentos em atraso ou um plano de gerenciamento de dívidas indicam dificuldades atuais desse apostador?
Avaliação de Risco Financeiro x Verificação de Vulnerabilidade Financeira
As duas medidas são separadas, e um jogador pode se enquadrar em uma sem atender aos critérios da outra.
| Verificação de Vulnerabilidade Financeira | Avaliação de Risco Financeiro | |
|---|---|---|
| Objetivo principal | Detectar vulnerabilidade financeira significativa | Identificar dificuldades financeiras em clientes que gastam mais |
| Método básico | Verificação simples de dados públicos | Avaliação limitada de informações de crédito |
| Impacto no score de crédito | Não | Não |
| Documentos | Dispensados, salvo quando surgem preocupações | Prevista para ocorrer sem atrito na maioria dos casos |
| Situação | Medida separada já existente | Implementação em etapas |
A verificação de vulnerabilidade observa situações como falência judicial ou dívidas não pagas. A UKGC definiu seu gatilho em £150 de depósitos líquidos em um período móvel de 30 dias a partir de 28 de fevereiro de 2025. Já a FRA usa dados de crédito e se aplica a valores muito maiores. Ela complementa as medidas de jogo responsável, sem substituí-las.
Quem pode atingir o limite para uma Avaliação de Risco Financeiro?
O gatilho considera os depósitos líquidos do cliente em um período móvel: valores depositados menos valores sacados, contados retroativamente a partir do momento atual, sem zerar à meia-noite. Isso é diferente dos limites de depósito em jogos de azar que o jogador ou a operadora podem estabelecer.
A UKGC divulgou os limites da primeira etapa e da etapa final planejada. Os limites das etapas intermediárias ainda não foram definidos.
| Faixa etária | Etapa 1 (primeiro as maiores operadoras) | Etapa final planejada |
|---|---|---|
| 25 anos ou mais | Mais de £5.000 em depósitos líquidos em 24 horas móveis | Mais de £1.000 em 24 horas móveis ou mais de £3.000 em 90 dias móveis |
| Menores de 25 anos | Mais de £2.500 em depósitos líquidos em 24 horas móveis | Mais de £750 em 24 horas móveis ou mais de £2.000 em 90 dias móveis |
A etapa 1 começará pelas maiores operadoras. Segundo a Comissão, menos de 0,5% dos clientes ultrapassam o limite de £5.000. A data de início ainda não foi divulgada e deverá constar da resposta formal à consulta. Os limites finais são uma meta futura, não uma regra já em vigor. É incorreto dizer que todos os cassinos britânicos já verificam jogadores após £1.000.
Quais informações o cassino pode receber?
Uma agência de crédito pode utilizar vários dados em seu próprio modelo, mas a operadora recebe apenas o resultado: uma avaliação geral do risco financeiro e quatro indicadores:
- inadimplência;
- múltiplos pagamentos em atraso;
- atrasos significativos;
- se o cliente participa de um Plano de Gerenciamento de Dívidas.
A operadora não recebe um relatório de crédito completo. O material da UKGC não afirma que um cassino tenha acesso a salário, saldo bancário ou histórico de transações. Os dados da avaliação só podem ser usados para fins regulatórios, não comerciais. O estudo-piloto ajuda a explicar a escolha: clientes com depósitos altos tinham de duas a quatro vezes mais probabilidade de participar de um plano de gerenciamento de dívidas e de duas a cinco vezes mais probabilidade de ter registrado inadimplência no último ano.
Uma Avaliação de Risco Financeiro afeta o score de crédito?
Não. A UKGC afirma que a verificação não deve alterar a avaliação de crédito de uma pessoa. Embora agências de crédito forneçam os dados, ninguém está solicitando um empréstimo. No piloto, 97% dos clientes acima do limite puderam ser avaliados sem procedimentos adicionais.
Os jogadores terão que enviar extratos bancários?
Não como regra. A proposta é que a maioria dos clientes afetados passe por um processo simples, sem documentos. A UKGC acrescenta que solicitar documentos rotineiramente após uma avaliação não traria benefício regulatório.
Um grupo pequeno — menos de 0,1% das contas, ou cerca de uma em cada 1.000 — não pode ser avaliado automaticamente. Isso pode ocorrer com pessoas que se mudaram recentemente para o Reino Unido ou alteraram o nome ou endereço. Nesses casos, a operadora deve verificar corretamente a identidade e pode usar open banking ou documentos. É uma exceção, não o procedimento padrão.
O que acontece quando são identificadas dificuldades financeiras?
Não há bloqueio automático da conta nem obrigação de encerrá-la. A UKGC espera medidas proporcionais que considerem tudo o que a operadora sabe sobre o cliente, inclusive fatores que reduzam os riscos. Entre os exemplos estão:
- reduzir as mensagens de marketing enviadas a consumidores vulneráveis;
- ajudar o cliente a definir limites de depósito ou reduzi-los quando necessário.
Nas primeiras etapas, a UKGC não penalizará uma operadora apenas por não tomar medidas após uma FRA, embora as demais obrigações da licença continuem válidas e fiscalizáveis.
Avaliações de Risco Financeiro são o mesmo que KYC?
Não. O processo Know Your Customer (KYC), ou verificação de identidade, confirma quem você é, sua idade e outros dados da conta. Uma FRA analisa o risco financeiro de um grupo específico de clientes que depositam quantias elevadas.
Os processos só se cruzam quando a avaliação automática não é possível e a identidade precisa ser verificada corretamente. Passar pelo KYC não elimina a necessidade de uma FRA ao atingir o limite; a FRA também não substitui a identificação.
Avaliações de Risco Financeiro em 2026: o que está confirmado?
A situação a seguir reflete as publicações da UKGC de 7 de julho de 2026.
Confirmado
O anúncio oficial confirma:
- A UKGC decidiu implementar a medida em etapas.
- Foram divulgados os limites da etapa 1 e da etapa final planejada.
- As avaliações utilizam informações de crédito limitadas e não devem afetar o score de crédito.
Planejado ou previsto para etapas futuras
Ainda estão pendentes:
- limites menores nas etapas intermediárias;
- a etapa final;
- a resposta formal à consulta com a data de início da etapa 1.
O que ainda não deve ser tratado como vigente
Não descreva como regras em vigor:
- os limites finais para todos os jogadores;
- os limites intermediários, ainda não divulgados;
- consequências automáticas de uma avaliação.
Conclusão
Uma Avaliação de Risco Financeiro é uma medida direcionada a uma pequena parte dos clientes que depositam valores elevados, e não uma verificação universal de renda de todos os jogadores britânicos. Ela usa informações de crédito limitadas, não deve alterar o score e raramente exige documentos.





 Alemanha